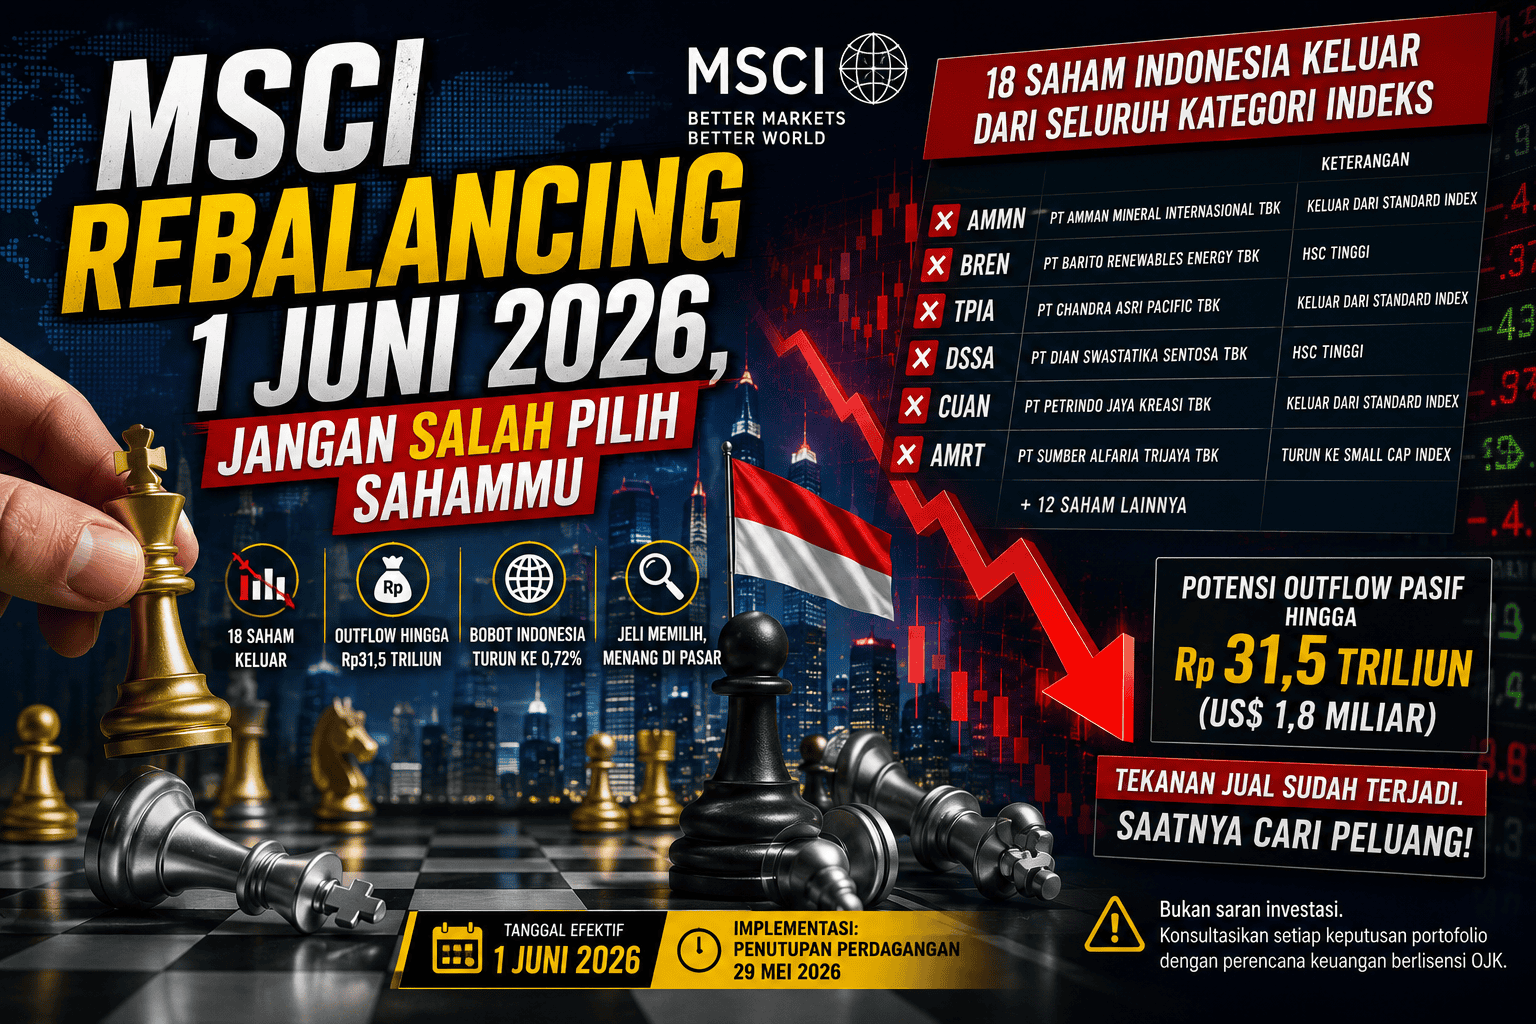
Ringkasan: MSCI resmi mengeluarkan 18 saham Indonesia dari seluruh kategori indeks per 1 Juni 2026, memicu potensi outflow hingga Rp31,5 triliun (setara US$1,8 miliar). Tidak ada satu pun saham baru yang ditambahkan ke MSCI Global Standard Index — pertama kalinya dalam beberapa tahun terakhir. Ini panduan operasional untuk memilih posisi yang tepat di tengah guncangan pasif ini.
⚠️ Bukan saran investasi — konsultasikan setiap keputusan portofolio dengan perencana keuangan berlisensi OJK.
Apa Itu MSCI Rebalancing dan Mengapa 1 Juni 2026 Jadi Tanggal Kritis?
MSCI (Morgan Stanley Capital International) melakukan tinjauan indeks empat kali setahun — Februari, Mei, Agustus, dan November. Setiap rebalancing menentukan saham mana yang masuk atau keluar dari indeks global yang dijadikan acuan oleh ribuan dana pasif (ETF dan reksa dana indeks) di seluruh dunia.
Ketika suatu saham dikeluarkan dari indeks, fund manager pasif global wajib melepas kepemilikannya untuk menjaga tracking error portofolio mereka. Tidak ada pilihan lain. Inilah yang menciptakan tekanan jual masif dan terstruktur — bukan karena fundamental perusahaan memburuk, tapi semata karena perubahan metodologi indeks.
Tanggal 1 Juni 2026 adalah tanggal efektif berlakunya perubahan komposisi dari pengumuman MSCI pada 12 Mei 2026 pukul 05.00 WIB. Implementasi aktual terjadi pada penutupan perdagangan 29 Mei 2026. Artinya, tekanan jual terbesar sudah terjadi — dan sekarang giliran investor jeli mencari peluang.
18 Saham Indonesia Terdepak: Daftar Lengkap dan Dampaknya
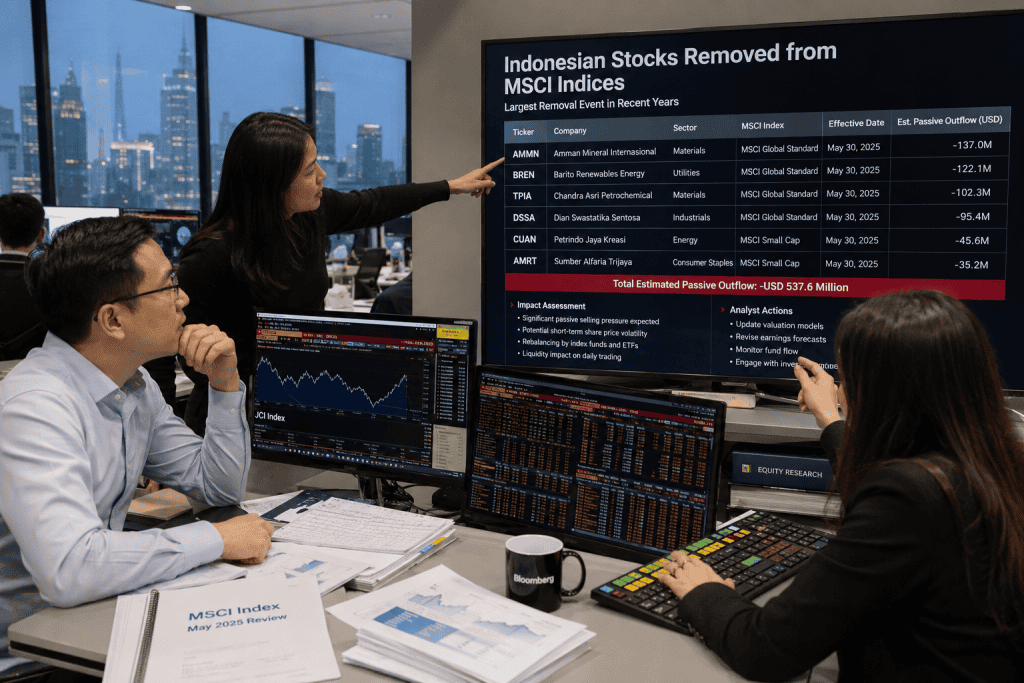
Berdasarkan pengumuman resmi MSCI per 12 Mei 2026, total 18 saham Indonesia dikeluarkan dari seluruh kategori indeks — angka jauh di atas ekspektasi pasar. Kepala Riset Phintraco Sekuritas, Ratna Lim, menyatakan hasil ini “berada di bawah ekspektasi pasar karena jumlah saham Indonesia yang dikeluarkan lebih banyak dari perkiraan awal” (Phintraco Sekuritas, 13 Mei 2026).
Saham Keluar dari MSCI Global Standard Index (6 Emiten)
| # | Emiten | Kode | Keterangan |
|---|---|---|---|
| 1 | PT Amman Mineral Internasional Tbk | AMMN | Keluar penuh dari Standard Index |
| 2 | PT Barito Renewables Energy Tbk | BREN | Keluar penuh — konsentrasi kepemilikan tinggi |
| 3 | PT Chandra Asri Pacific Tbk | TPIA | Keluar penuh dari Standard Index |
| 4 | PT Dian Swastatika Sentosa Tbk | DSSA | Keluar penuh — HSC jadi faktor utama |
| 5 | PT Petrindo Jaya Kreasi Tbk | CUAN | Keluar penuh dari Standard Index |
| 6 | PT Sumber Alfaria Trijaya Tbk | AMRT | Turun ke kategori Small Cap Index |
Sumber: MSCI May 2026 Index Review, Bloomberg Technoz (13 Mei 2026)
Catatan penting untuk AMRT: MSCI tidak mengeluarkan sepenuhnya, melainkan menurunkan kategori ke Small Cap Index. Dampaknya berbeda — lebih ringan dibanding yang keluar total.
Saham Keluar dari MSCI Small Cap Index (13 Emiten)
| # | Kode | Emiten |
|---|---|---|
| 1 | ANTM | PT Aneka Tambang Tbk |
| 2 | AALI | PT Astra Agro Lestari Tbk |
| 3 | BSDE | PT Bumi Serpong Damai Tbk |
| 4 | SIDO | PT Industri Jamu dan Farmasi Sido Muncul Tbk |
| 5 | MIKA | PT Mitra Keluarga Karyasehat Tbk |
| 6 | TKIM | PT Pabrik Kertas Tjiwi Kimia Tbk |
| 7 | MSIN | PT MNC Studios International Tbk |
| +6 | Lainnya | Termasuk INDF (turun dari Standard ke Small Cap) |
Sumber: Liputan6 / MSCI Index Review, 13 Mei 2026
Angka yang Perlu Kamu Pahami Sebelum Bertindak
Ini bukan sekadar angka besar yang menakutkan. Setiap angka punya implikasi berbeda bagi investor ritel.
| Metrik | Nilai | Sumber | Periode |
|---|---|---|---|
| Total saham Indonesia keluar semua kategori | 18 emiten | MSCI / Bloomberg Technoz | Mei 2026 |
| Potensi outflow pasif | Rp28–31,5 triliun (US$1,8 M) | CGS International, Phintraco Sekuritas | Estimasi per 12 Mei 2026 |
| Country weight Indonesia di MSCI EM | ~0,72% | Phintraco Sekuritas | Mei 2026 |
| Saham aktif di MSCI Global Standard (setelah rebalancing) | ~11 saham | Bloomberg Technoz | Per Juni 2026 |
| Bobot Indonesia di MSCI EM sebelum rebalancing | ~0,86% | Saham Daily | Sebelum Mei 2026 |
Semua angka wajib dicek ulang terhadap data resmi OJK dan BEI — angka estimasi dapat berubah setelah implementasi final.
Penurunan dari 17 menjadi ~11 saham di kategori Standard artinya Indonesia kian kecil porsinya di mata dana pasif global. Ini bukan isu sesaat.
Saham yang Bertahan di MSCI: Daftar 43 Small Cap Indonesia
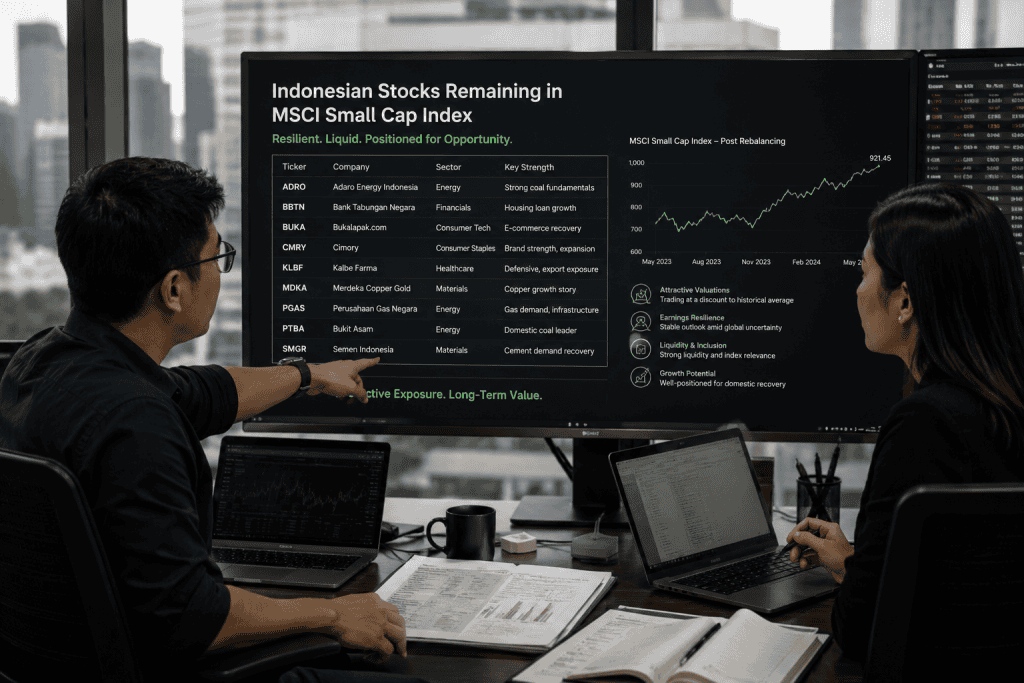
Di tengah kabar buruk, ada 43 saham Indonesia yang masih bertahan di MSCI Small Cap Index. Ini penting karena dana pasif yang bermain di kategori Small Cap tidak akan menjual saham-saham ini.
Beberapa nama yang masih bertahan antara lain: ADRO, AADI, BBTN, BUKA, CMRY, EXCL, FILM, GGRM, INCO, KLBF, MDKA, PGAS, PTBA, dan SMGR (Liputan6, 13 Mei 2026).
Saham-saham ini relevan diperhatikan karena:
- Tidak kena tekanan jual pasif dari rebalancing
- Tetap menjadi konstituen indeks acuan investor institusi
- Beberapa memiliki fundamental yang lebih kuat dari saham yang terdepak
Mengapa Bobot Indonesia di MSCI Terus Turun? Akar Masalah Struktural
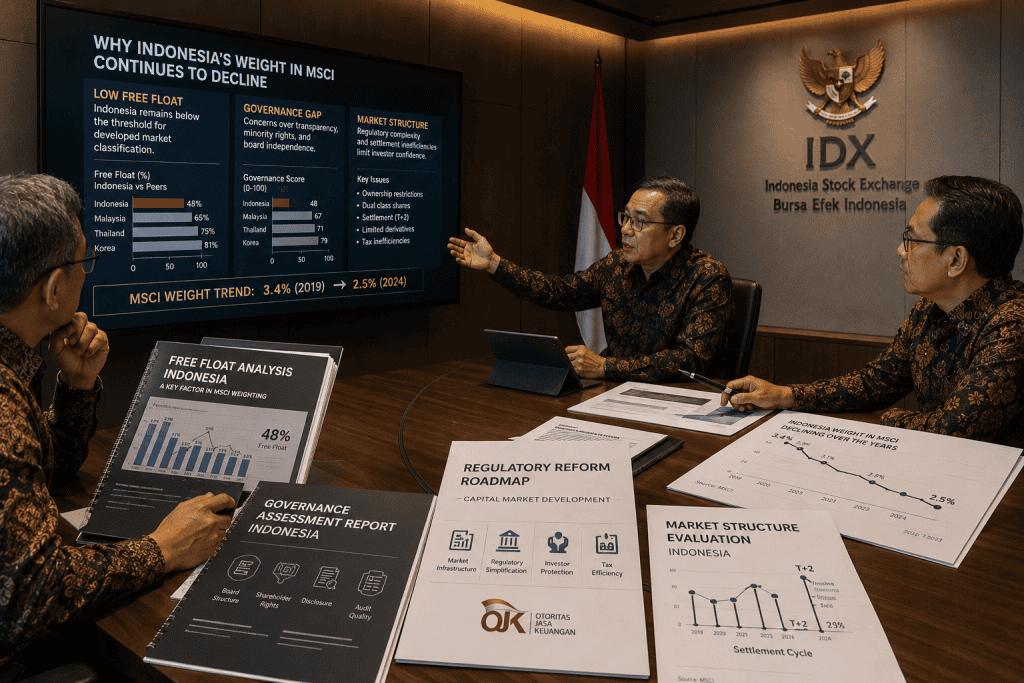
Ini bukan insiden tunggal. Penurunan bobot Indonesia di MSCI sudah berlangsung beberapa tahun dan bersumber dari masalah struktural yang sudah lama diidentifikasi.
1. Free Float Rendah Saham-saham besar Indonesia secara fundamental bagus, tapi saham yang benar-benar beredar di publik sangat kecil. Mayoritas dikuasai konglomerat atau pemegang saham mayoritas. MSCI menghitung bobot berdasarkan free float — bukan total kapitalisasi.
2. High Shareholding Concentration (HSC) BREN dan DSSA adalah contoh paling jelas. Konsentrasi kepemilikan yang tinggi membuat MSCI menilai saham tidak cukup likuid untuk konstituen indeks global.
3. Tata Kelola dan Regulasi MSCI menilai kerangka regulasi pasar modal Indonesia belum sekokoh negara tetangga. BEI dan OJK sudah mengakui ini dan berkomitmen pada reformasi. Pjs. Direktur Utama BEI Jeffrey Hendrik menyatakan pihaknya telah mengadopsi praktik terbaik global, termasuk dari India dan Hong Kong (Media Indonesia, Mei 2026).
4. Freeze Penambahan Saham Baru MSCI masih membekukan penambahan konstituen baru Indonesia ke Global Standard Index. Tidak ada satu pun saham baru yang masuk di siklus Mei 2026 — sinyal bahwa masalah struktural belum tuntas.
Situasi ini mirip dengan tekanan yang dialami pasar Indonesia saat aliran modal asing sempat keluar besar-besaran pada awal 2026 — sebelum akhirnya berbalik arah masuk kembali melalui instrumen SRBI.
Cara Membaca Dampak Rebalancing: Jangan Salah Pilih Saham
Ini inti dari panduan ini. Rebalancing MSCI menciptakan dua kategori peluang yang sangat berbeda — dan sering disalahartikan investor ritel.
Kategori 1: Saham yang Keluar Karena Teknikal, Bukan Fundamental
Hans Kwee dari Phintraco dalam analisisnya menegaskan: “Penghapusan MSCI lebih bersifat teknikal terkait metodologi bobot dan likuiditas. Ini bukan mencerminkan perubahan atau penurunan fundamental pada perusahaan tersebut” (Jawapos, 29 Mei 2026).
Banyak perusahaan yang terdepak dari indeks justru masih memiliki fundamental solid, prospek bisnis yang baik, serta valuasi menarik. INDF adalah contoh konkret — turun dari Standard ke Small Cap, tapi tetap pemimpin pasar di sektornya.
Sinyal untuk diperhatikan sebelum masuk:
- Apakah tekanan jual pasif sudah selesai? (implementasi 29 Mei 2026)
- Apakah harga sudah mencerminkan seluruh dampak outflow?
- Apakah fundamental perusahaan masih solid post-rebalancing?
Kategori 2: Saham yang Keluar Karena Masalah Struktural Nyata
Tidak semua saham yang terdepak layak dibeli saat tertekan. Saham dengan masalah free float dan tata kelola yang menjadi penyebab keluarnya dari MSCI perlu analisis lebih mendalam.
Pertanyaan kunci: apakah masalah free float dan HSC akan diperbaiki perusahaan? Jika tidak ada sinyal perbaikan, tekanan bisa berlanjut di siklus berikutnya.
7 Strategi Operasional Menghadapi Dampak Rebalancing MSCI
Berdasarkan pola historis rebalancing dan kondisi pasar saat ini, ini panduan langkah konkret:
- Verifikasi status saham yang kamu pegang — cek apakah masuk daftar 18 yang keluar, 43 yang bertahan, atau tidak terpengaruh sama sekali.
- Bedakan tekanan teknikal vs penurunan fundamental — tanyakan: apakah alasan keluarnya dari MSCI mencerminkan masalah bisnis atau sekadar metodologi indeks?
- Hindari panic selling pasca-implementasi — sebagian besar fund manager sudah menyesuaikan portofolio sebelum 29 Mei 2026. Tekanan jual terbesar kemungkinan sudah terjadi.
- Perhatikan saham yang masih bertahan di Small Cap Index — seperti BBCA yang sudah lama dikenal sebagai “safe haven” di pasar modal Indonesia, saham-saham yang tetap di indeks cenderung lebih stabil.
- Monitor inflow asing pasca-rebalancing — pergerakan rupiah dan aliran dana asing menjadi indikator apakah pasar sudah mulai recovery. Bank Indonesia terus melakukan intervensi aktif untuk menjaga stabilitas.
- Jangan mengambil posisi besar dalam satu waktu — gunakan strategi cicil (dollar cost averaging) jika tertarik pada saham yang tertekan akibat rebalancing.
- Set reminder untuk siklus berikutnya — MSCI berikutnya diumumkan sekitar Agustus 2026. Bobot Indonesia yang terus turun bisa memicu volatilitas serupa.
Perbandingan: Dampak Rebalancing MSCI vs FTSE Juni 2026
Rebalancing MSCI bukan satu-satunya yang terjadi. FTSE Russell juga mengumumkan perubahan untuk periode Juni 2026 — dengan total 8 saham Indonesia keluar dari Global Equity Index Series (GEIS).
| Aspek | MSCI (Mei 2026) | FTSE (Juni 2026) |
|---|---|---|
| Total saham Indonesia keluar | 18 emiten | 8 emiten |
| Kategori terdampak | Standard + Small Cap | GEIS (Mid Cap + Micro Cap) |
| Tanggal efektif | 1 Juni 2026 | 8–22 Juni 2026 |
| Estimasi outflow | Rp28–31,5 triliun | Belum dirilis resmi |
| Saham notable | AMMN, BREN, TPIA, CUAN | GOTO, NCKL, DOID, NSSS |
Sumber: IDNFinancials (1 Juni 2026), Bloomberg Technoz
Dua gelombang rebalancing bersamaan di Juni 2026 menciptakan tekanan ganda pada pasar. Ini juga yang membuat Direktur OJK Friderica Widyasari Dewi menyatakan pihaknya sudah menyiapkan langkah antisipasi (Babelinsight, Mei 2026).
Di sisi lain, kondisi ini mengingatkan kita pada analisis mengapa saham perbankan seperti BBCA, BRI, dan Mandiri tetap relevan saat pasar bergejolak — emiten dengan fundamental kuat dan likuiditas tinggi cenderung lebih cepat recovery.
Apa yang Dilakukan OJK dan BEI Merespons Ini?
OJK dan BEI tidak tinggal diam. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyatakan lembaganya telah menyiapkan langkah antisipasi terhadap dinamika pasar pasca-pengumuman MSCI. OJK bersama BEI berkomitmen menjalankan reformasi pasar modal secara konsisten.
BEI sendiri mengakui ini sebagai “peluang untuk memperbaiki fundamental pasar modal.” Langkah yang sedang dijalankan antara lain:
- Mendorong lebih banyak perusahaan berkualitas masuk bursa (bukan sekadar kuantitas)
- Mengadopsi praktik terbaik global dari India, Hong Kong, dan bursa lain
- Meningkatkan transparansi dan tata kelola emiten
Reformasi ini tidak akan terasa dampaknya dalam hitungan minggu. Tapi bagi investor jangka panjang, perbaikan struktural ini adalah fondasi yang perlu diikuti perkembangannya.
Selain itu, inflow asing yang sempat mencapai US$3,3 miliar pada awal kuartal II 2026 — terutama melalui instrumen SRBI — menunjukkan bahwa Indonesia masih dinilai menarik oleh investor global meski tekanan rebalancing sedang berlangsung.
FAQ: MSCI Rebalancing 1 Juni 2026
Apa itu MSCI Rebalancing?
MSCI Rebalancing adalah proses tinjauan berkala (4x/tahun) oleh Morgan Stanley Capital International untuk memperbarui komposisi indeks globalnya. Saham yang tidak memenuhi kriteria — seperti free float, likuiditas, dan tata kelola — akan dikeluarkan dari indeks.
Mengapa 18 saham Indonesia keluar dari MSCI pada Juni 2026?
Berdasarkan pengumuman MSCI per 12 Mei 2026, 18 saham dikeluarkan dari seluruh kategori indeks. Penyebab utamanya adalah free float rendah, high shareholding concentration (HSC), dan penilaian MSCI terhadap tata kelola pasar modal Indonesia yang belum mencapai standar global.
Berapa besar outflow yang terjadi akibat MSCI Rebalancing Juni 2026?
Estimasi outflow pasif dari rebalancing ini mencapai Rp28–31,5 triliun atau sekitar US$1,8 miliar, berdasarkan riset CGS International (Analis Hadi Soegiarto) dan Phintraco Sekuritas. Outflow terbesar terjadi mendekati penutupan perdagangan 29 Mei 2026.
Apakah saham yang keluar dari MSCI berarti fundamentalnya buruk?
Tidak selalu. Analis Phintraco Hans Kwee menegaskan bahwa penghapusan dari MSCI lebih bersifat teknikal terkait metodologi bobot dan likuiditas. Banyak perusahaan yang terdepak masih memiliki fundamental solid dan valuasi menarik.
Saham apa saja yang masih bertahan di MSCI Small Cap Index Indonesia?
Sebanyak 43 saham Indonesia masih tercatat di MSCI Small Cap Index, di antaranya ADRO, AADI, BBTN, BUKA, CMRY, EXCL, KLBF, MDKA, PGAS, PTBA, dan SMGR (Liputan6 / MSCI Index Review, 13 Mei 2026).
Kapan MSCI berikutnya mengumumkan rebalancing?
Berdasarkan jadwal MSCI, tinjauan berikutnya adalah periode Agustus 2026. Pengumuman biasanya dilakukan sekitar awal Agustus, dengan implementasi efektif akhir Agustus.
Apa perbedaan MSCI Global Standard Index dengan MSCI Small Cap Index?
MSCI Global Standard Index mencakup saham berkapitalisasi besar dan menengah yang memenuhi standar likuiditas global tinggi. Dana pasif EM (Emerging Markets) global — dengan AUM sekitar US$400 miliar — mengacu pada indeks ini. MSCI Small Cap Index memiliki AUM referensi jauh lebih kecil (~US$20 miliar), sehingga dampak outflow-nya pun lebih terbatas.
Kesimpulan Operasional
Rebalancing MSCI 1 Juni 2026 adalah peristiwa teknikal besar — bukan sinyal kiamat pasar. Outflow Rp31,5 triliun terdengar besar, tapi sebagian besar sudah terantisipasi dan dieksekusi oleh fund manager global sebelum tanggal efektif.
Yang perlu dilakukan sekarang: bedakan saham terdepak karena teknikal vs karena masalah struktural nyata. Jangan panik jual — tapi jangan juga membeli semua yang tertekan tanpa analisis. Saham dengan fundamental kuat yang terdepak semata karena metodologi indeks bisa menjadi peluang. Saham dengan masalah free float dan tata kelola yang belum ada sinyal perbaikan — butuh analisis lebih dalam.
Pantau terus perkembangan reformasi BEI dan OJK. Perbaikan struktural pasar modal Indonesia adalah kunci agar siklus rebalancing berikutnya tidak menjadi cerita yang sama.
Referensi: MSCI May 2026 Index Review | Bloomberg Technoz (12–13 Mei 2026) | Phintraco Sekuritas Research (13 Mei 2026) | CGS International Research (Hadi Soegiarto, 12 Mei 2026) | IDNFinancials (1 Juni 2026) | Liputan6 (13 Mei 2026) | Media Indonesia (13 Mei 2026) | Jawapos (29 Mei 2026) | OJK / BEI Statement (Mei 2026)